Reforma Tributária nas importações: o que muda a partir de janeiro de 2027?
Desembolso, custo e preço: uma simulação no Simcomex mostra o que muda nas importações com a entrada da CBS em 2027. Parte 1 de 3.
Nos últimos treinamentos que tenho ministrado sobre “Importação Própria, por Conta e Ordem e por Encomenda — da negociação ao preço de venda”, uma dúvida tem despertado especial interesse:
Qual será, na prática, o impacto da Reforma Tributária nas importações?
Essa é uma questão que merece atenção agora.
Importadores, Adquirentes e Encomendantes com operações previstas para os próximos meses precisam começar a simular os efeitos das novas regras, especialmente para as mercadorias que serão desembaraçadas a partir de 1º de janeiro de 2027.
Dependendo da operação, a mudança poderá produzir diferenças relevantes no desembolso tributário, fluxo de caixa, custo da mercadoria, recuperação dos créditos e preço de venda.
Considerando a complexidade do tema, proponho tratá-lo em três blocos:
- Janeiro/2027: entrada definitiva da CBS, início da cobrança do Imposto Seletivo (IS) e efeitos da redução a zero do IPI para a generalidade dos produtos;
- 2029 a 2032: entrada progressiva do IBS e redução gradual do ICMS;
- Período de transição: impactos sobre os benefícios fiscais do ICMS.
Bloco 1 — O que muda nas importações a partir de janeiro de 2027?
Com a nova sistemática, entendo que o importador precisa responder a três perguntas diferentes:
- Desembolso: quanto vou pagar em tributos no momento do desembaraço?
- Custo: quanto desses tributos efetivamente permanecerá no custo da mercadoria, considerando o regime tributário e a possibilidade de recuperação dos créditos?
- Preço: qual será o reflexo dessa nova estrutura tributária na formação do preço de venda?
Essa distinção é fundamental:
DESEMBOLSO ≠ CUSTO ≠ PREÇO
A simulação
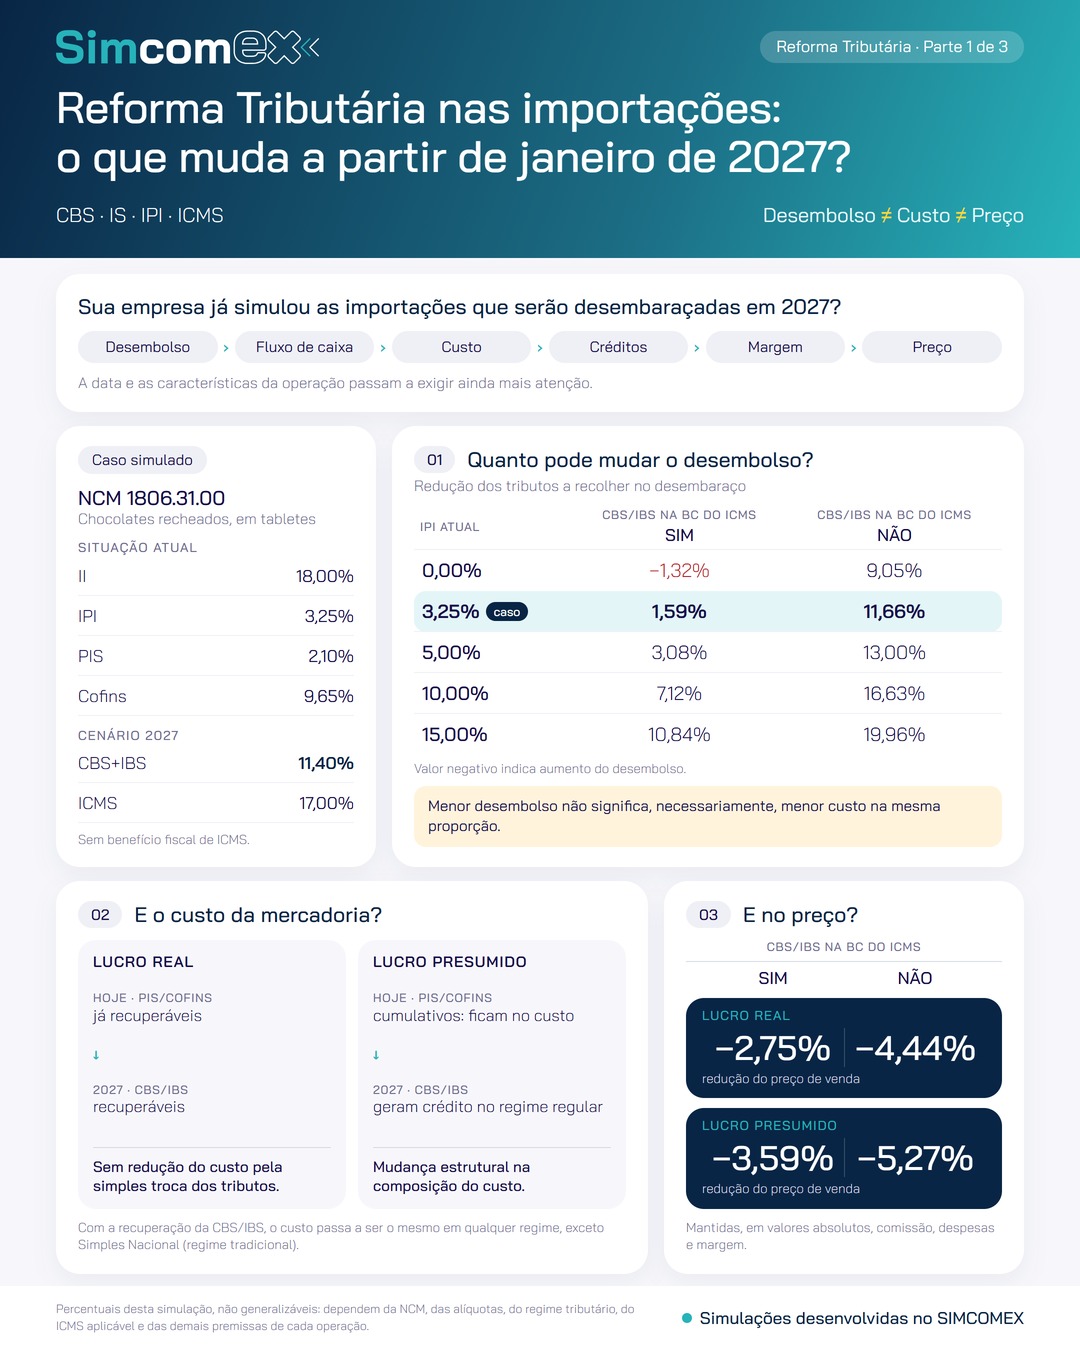
Para visualizar os efeitos, elaboramos no Simcomex uma simulação utilizando a NCM 1806.31.00 — chocolates recheados, em tabletes, considerando, na situação atual:
- II: 18%
- IPI: 3,25%
- PIS-Importação: 2,10%
- Cofins-Importação: 9,65%
Para o cenário de 2027, consideramos CBS+IBS de 11,40% e ICMS de 17%, sem benefício fiscal.
E aqui começa a ficar interessante.
Uma das variáveis relevantes para a simulação é o tratamento a ser adotado na legislação estadual quanto à composição da base de cálculo do ICMS durante o período de coexistência com CBS e IBS.
Por isso, simulamos os dois cenários — com e sem a inclusão da CBS/IBS na base de cálculo do ICMS — e variamos também a alíquota atual do IPI. Os resultados estão no infográfico abaixo.
Desembolso
No exemplo com IPI atual de 3,25%, a redução dos tributos a recolher no desembaraço seria de aproximadamente:
- 1,59%, considerando CBS/IBS na base de cálculo do ICMS; ou
- 11,66%, sem considerar CBS/IBS nessa base.
Mas aqui está um ponto que considero particularmente importante: redução do desembolso não significa necessariamente redução do custo na mesma proporção.
Custo da mercadoria
Quando avançamos do desembolso para o custo da mercadoria, aparece uma diferença importante entre os regimes tributários.
Para as empresas do Lucro Real, considerando operações sujeitas à não cumulatividade normal e com direito integral aos créditos, os tributos analisados já são, em essência, recuperáveis. Nesse cenário, a Reforma não produz redução do custo da mercadoria pela simples substituição do PIS/Cofins pela CBS e pelo IBS.
Para as empresas do Lucro Presumido, entretanto, a mudança é estrutural. PIS e Cofins, hoje submetidos à sistemática cumulativa e incorporados economicamente ao custo, dão lugar à CBS e ao IBS sob a lógica da não cumulatividade e do creditamento, quando a empresa estiver submetida ao regime regular.
Preço de venda
E quando levamos esses efeitos até o preço de venda, os resultados da simulação ficam ainda mais interessantes.
Mantidas, em valores absolutos, as mesmas premissas de comissão sobre vendas, despesas operacionais e margem de lucro, encontramos:
- Lucro Real: redução do preço próxima de 4,44%
- Lucro Presumido: redução do preço próxima de 5,27%
Naturalmente, esses percentuais não podem ser generalizados para todas as importações. O resultado depende da NCM, das alíquotas atuais, do regime tributário da empresa, da tributação específica do produto, do ICMS aplicável e das demais premissas de cada operação.
O que a simulação demonstra
A Reforma Tributária não muda apenas os tributos.
Ela pode mudar o desembolso de caixa, o custo da mercadoria, a recuperação dos créditos, a margem e o próprio preço de venda.
Por isso, para determinadas operações, simular antes de importar passa a ser ainda mais importante.
E na sua empresa? As importações previstas para 2027 já estão sendo simuladas considerando as novas regras?
No segundo bloco desta série, avançamos para 2029 a 2033: como a substituição gradual do ICMS pelo IBS afeta os preços de venda das importações.
As simulações apresentadas nesta série foram desenvolvidas no Simcomex.