2029 a 2033: a substituição gradual do ICMS pelo IBS e seus impactos nos preços de venda
De 2029 a 2033, o ICMS dá lugar ao IBS. Uma simulação no Simcomex mostra como mudam os preços de venda a cada etapa da transição. Parte 2 de 3.
A partir de janeiro de 2029, iniciaremos uma das etapas mais importantes da Reforma Tributária: a substituição progressiva do ICMS pelo IBS.
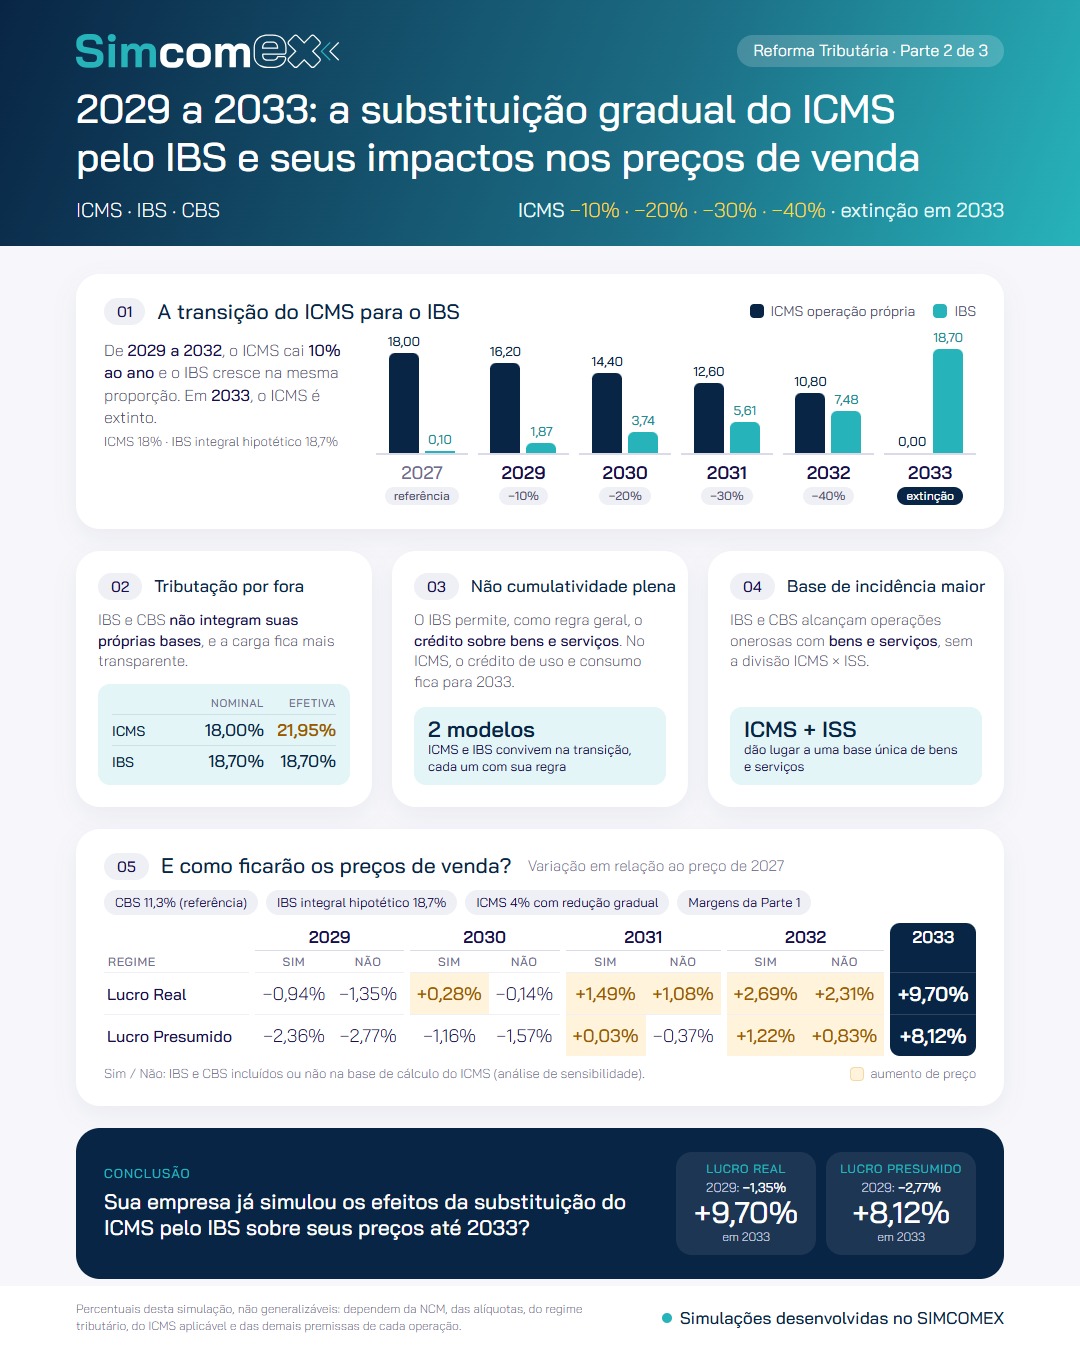
A transição ocorrerá com a redução das alíquotas do ICMS em 10% em 2029, 20% em 2030, 30% em 2031 e 40% em 2032, até sua extinção em 2033.
Mas essa transformação vai muito além da simples substituição de um tributo por outro.
Três mudanças estruturais merecem especial atenção.
1. A tributação por fora
Considero esta uma das mudanças mais significativas da Reforma Tributária.
Durante décadas, convivemos com um sistema em que as alíquotas nominais dos tributos sobre o consumo não revelam claramente a carga tributária em relação ao valor da operação antes dos impostos.
Um exemplo é o ICMS.
Uma alíquota nominal de 18%, por integrar sua própria base de cálculo, corresponde a aproximadamente 21,95% sobre o valor da operação sem o próprio ICMS.
Quando consideramos também o PIS e a Cofins na formação dos preços, a análise se torna ainda mais complexa, exigindo atenção às diferentes bases de cálculo e aos regimes tributários aplicáveis.
Com o IBS e a CBS, avançamos para um modelo de tributação por fora, no qual os novos tributos não integram suas próprias bases de cálculo.
Essa mudança permitirá maior transparência na identificação da carga tributária, facilitando a compreensão dos preços e a comparação com os sistemas adotados em outros países.
2. A não cumulatividade plena
Nas últimas décadas, acompanhamos sucessivas prorrogações das restrições ao aproveitamento de créditos de ICMS, especialmente nas aquisições de mercadorias destinadas ao uso e consumo dos estabelecimentos.
Na sistemática geral do ICMS, o direito ao crédito nessas aquisições foi postergado para 1º de janeiro de 2033.
Com a entrada progressiva do IBS, teremos um sistema de não cumulatividade muito mais abrangente, permitindo, como regra geral, o aproveitamento de créditos relativos às aquisições de bens e serviços, observadas as condições e exceções previstas na legislação.
Durante a transição, conviveremos com dois modelos distintos: o ICMS, sujeito às suas regras tradicionais de creditamento, e o IBS, estruturado sobre a nova sistemática.
Essa coexistência exigirá atenção especial à apuração dos tributos e à formação dos custos e dos preços de venda.
3. A ampliação da base de incidência
Outra transformação profunda está na abrangência das operações tributadas.
O IBS e a CBS passam a alcançar, como regra geral, operações onerosas com bens e serviços, superando a segmentação tradicional entre circulação de mercadorias, determinados serviços sujeitos ao ICMS e serviços sujeitos ao ISS.
A mudança amplia o universo de operações alcançadas pelo sistema tributário e modifica a dinâmica de débitos e créditos ao longo das cadeias econômicas.
E como ficarão os preços de venda?
Para responder, retomamos as simulações apresentadas no primeiro bloco desta série.
Mantivemos os mesmos critérios de formação de preços e os valores absolutos atribuídos às comissões sobre vendas, despesas operacionais e margens de lucro.
Nesta etapa, adotamos como premissas:
- CBS de 11,3%, utilizada como referência de simulação, e não como alíquota definitiva;
- IBS integral hipotético de 18,7%;
- ICMS original de 4%, operação interestadual de revenda, com redução progressiva entre 2029 e 2032;
- Dois cenários de cálculo do ICMS: com e sem inclusão do IBS e da CBS em sua base, para análise de sensibilidade, sem pressupor que ambas as hipóteses sejam juridicamente admitidas.
Os resultados revelam uma trajetória que merece atenção
Em 2029, primeiro ano da transição, os preços projetados apresentam reduções entre 0,94% e 2,36% em relação aos preços de referência de 2027.
Entretanto, à medida que a participação do IBS aumenta e a do ICMS diminui, essa redução inicial perde intensidade.
Em 2030, o Lucro Real já apresenta pequena elevação de preços em um dos cenários.
Em 2031 e 2032, os aumentos passam a aparecer progressivamente também nas demais situações analisadas.
Em 2033, com a extinção do ICMS e a aplicação integral da alíquota hipotética do IBS, as simulações apontam aumentos de 9,70% no Lucro Real e 8,12% no Lucro Presumido.
Esses percentuais não constituem uma previsão generalizada de aumento dos preços no mercado. São resultados das simulações realizadas com as premissas tributárias e econômicas adotadas.
Qual é a principal conclusão?
A Reforma Tributária exigirá muito mais do que atualizar alíquotas nos sistemas fiscais.
As empresas precisarão reavaliar continuamente seus custos, políticas de preços, despesas operacionais e margens de lucro, acompanhando os efeitos de cada etapa da transição.
Antecipar essas projeções permite identificar oportunidades, dimensionar riscos e preparar decisões comerciais com maior segurança.
Sua empresa já simulou os efeitos da substituição do ICMS pelo IBS sobre seus preços de venda até 2033?
É justamente essa capacidade de antecipar cenários que buscamos desenvolver e aperfeiçoar no Simcomex.